Domain gourmetgerichte.de kaufen?
Wir ziehen mit dem Projekt
gourmetgerichte.de um.
Sind Sie am Kauf der Domain
gourmetgerichte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gourmetgerichte.de kaufen?
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Weihnachtliche Köstlichkeiten Nachfüller 500mlNachfüller für die katalytischen Duftlampen von Maison Berger. Weihnachtliche Köstlichkeiten – Würzig, süß und herrlich festlich Weihnachtliche Köstlichkeiten von Maison Berger erfüllt Dein Zuhause mit den vertrauten Aromen der Weihnachtszeit. Kandierte Zitrusfrüchte, Anis und fruchtiger Apfel eröffnen den Duft mit einer lebendigen Süße und erinnern an einen festlich gedeckten Tisch voller winterlicher Leckereien. Im Herzen verbinden sich saftige Feige, warmer Zimt und feine Mandel zu einer köstlich-würzigen Komposition. Patchouli, cremige Vanille und eine charakteristische Lakritznote verleihen der Basis Tiefe und eine angenehm warme Süße. Ein einladender Duft für gemütliche Adventsabende und besondere Weihnachtsmomente. Diese Duftkomponenten verwöhnen Dich: Kopfnote: Kandierte Zitrusfrüchte, Anis, Apfel Herznote: Feige, Zimt, Mandel Basisnote: Patchouli, Vanille, Lakritz Tipps: Sie können die Essenz AIR PUR zwischen der Verwendung von zwei unterschiedlichen Parfums nutzen, um den Brenner zu reinigen. Dadurch wird seine Funktionsweise verbessert und seine Lebensdauer verlängert. Bitte verwenden Sie keine anderen Düfte als die von Maison Berger, denn dies kann Ihrem Brenner Schaden zufügen.Die Essenz AIR PUR kann auch zum Verdünnen der Parfums benutzt werden, um die Intensität des Duftes Ihren Vorlieben anzupassen. Bitte verwenden Sie für die Lampe Berger nur die offiziellen Düfte von Maison Berger, um die Sicherheit und Qualität der Anwendung der Lampe Berger aufrecht zu erhalten. Das Verwenden anderer Düfte kann der Lampe Berger permanenten Schaden zufügen und beeinträchtigt deren Sicherheit. Lampe Berger, innovativ, effektiv und einzigartig! Gewöhnliche Duftsysteme machen im Grunde nichts anderes, als unangenehme Gerüche zu überlagern. Die katalytischen Lampen von Maison Berger hingegen, vernichten unerwünschte Gerüche und beduften zeitglich die Raumluft in Ihrem Zuhause. Durch die einzigartige und patentierte Technologie, Diffusion per Katalyse, werden die für unangenehme Gerüche verantwortlichen Moleküle zerstört und gleichzeitig eine schnelle und langanhaltende Beduftung erreicht, selbst bei großen Räumen. Dafür sorgt der patentierte Brenner, das Herzstück jeder Duftlampe, welcher über 2 Hitzezonen verfügt. Die äußere Zone zieht die Moleküle der unerwünschten Gerüche an und zerstört sie. Die innere Zone sorgt für eine schnelle und intensive Raumbeduftung. Falls Sie allerdings keine zusätzliche Beduftung wünschen, können Sie die Lampe Berger auch mit der Duftneutralen Essenz AIR PUR betreiben, um die Raumluft ohne zusätzliche Beduftung zu reinigen. Neben der Luftreinigung und der Raumbeduftung kann die Lampe Berger sogar noch mehr, denn mit der patentierten Anti-Geruch Parfumkollektion können Sie sie entsprechend jeder individuellen Situation einsetzen. Für mückenfreie Abende und Nächte nutzen Sie Anti-Mücke, für gesellige Stunden in denen vielleicht auch die ein oder andere Zigarette geraucht wird, empfiehlt sich Anti-Tabakgeruch und gegen den lästigen Brat- oder Fettgeruch aus der Küche wirkt Anti-Küchengerüche wahre Wunder. Sie waren mit Ihrem geliebten Hund auf einem ausgedehnten Spaziergang und sind dabei von plötzlich eintretendem Regen überrascht worden, der aus Ihrem süssen Fellball gemeinerweise einen kleinen Stinker gemacht hat? Kein Problem, mit Anti-Tiergerüche können Sie zuhause trotzdem für eine saubere Luft sorgen und den Geruch von nassem Fell eliminieren. Somit ist Ihre Lampe Berger besonders vielseitig und individuell einsetzbar und ein nahezu unverzichtbares Accessoir für angenehme, saubere Raumluft.18,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
small foot Kinderküche - Feinschmecker 272625Mit dieser Kinderküche aus Holz wird jedes Kind zum Spitzenkoch. Backofen, Mikrowelle und Kochgeschirr unterstützen die Miniköche bei eigenen...1x Kinderküche - FeinschmeckerGröße: ca. 78 x 34 x 106 cm,Arbeitsplatte: Höhe: ca. 55 cm136,94 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
Ähnliche Suchbegriffe für Anfangsbestand
-
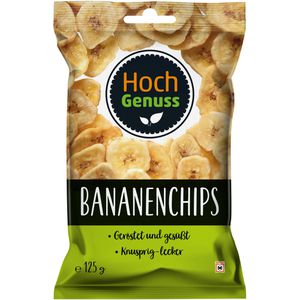
Hochgenuss Trockenfrüchte Bananenchips, geröstet, im Beutel, 125 gSchonend getrocknete und geröstete Bananenchips mit intensivem Geschmack Knackig-lecker und mit Rohrzucker gesüßt Ideal als Topping für Joghurts und andere Süßspeisen Im wiederverschließbaren 125g Aromabeutel Merkmale: Verarbeitung: gebacken Sorte: Banane Verpackungsart: im Beutel Lebensmittelinformationen: Inhalt: 125g, Zutaten: Bananenscheiben 76%, Kokosnussöl 16%, Rohrzucker 8%. Kann enthalten: SCHALENFRÜCHTE, ERDNÜSSE, GLUTEN, SOJA, SESAM Aufbewahrungshinweise: Vor Wärme geschützt und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Müller Handels GmbH & Co. KG, Albstraße 92, 89081 Ulm-Jungingen3,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.